
בעלי עסקים רבים מכירים את התחושה הזו: העסק פעיל, יש לקוחות, יש מכירות, העבודה לא עוצרת, אבל בחשבון הבנק עדיין אין שקט. מצד אחד, העסק נראה מצליח מבחוץ. מצד שני, בכל סוף חודש יש לחץ סביב תשלומים, ספקים, משכורות, מע״מ, שכירות והתחייבויות קודמות.
זו אחת הבעיות הנפוצות ביותר בעסקים קטנים ובינוניים. בעל העסק מרגיש שהוא עובד קשה, אבל לא תמיד רואה את התוצאה בכסף שנשאר. במצב כזה קל לחשוב שהפתרון הוא להגדיל מכירות, לקחת הלוואה לעסק או לחפש מימון חיצוני. אבל בפועל, הבעיה לא תמיד נמצאת בהכנסות. לעיתים היא נמצאת בניהול הפיננסי של העסק.
כאן נכנס לתמונה ייעוץ פיננסי לעסקים. המטרה היא להבין לא רק כמה כסף נכנס לעסק, אלא גם לאן הוא יוצא, כמה באמת נשאר, מה מצב התזרים, ומה צריך לשנות כדי שהעסק יהיה יציב ורווחי יותר.
הבעיה בשוק: עסקים עובדים הרבה, אבל לא תמיד מנהלים את הכסף נכון
בשוק העסקי של היום, בעלי עסקים מתמודדים עם עלויות גבוהות, תחרות חזקה, תנאי תשלום ארוכים, לקוחות שמשלמים באיחור והוצאות קבועות שלא מפסיקות לעלות. במקביל, הרבה עסקים מתנהלים מתוך עומס יומיומי. בעל העסק מטפל בלקוחות, עובדים, ספקים, שיווק, מכירות ותפעול, ולא תמיד נשאר לו זמן לעצור ולבדוק את המספרים.
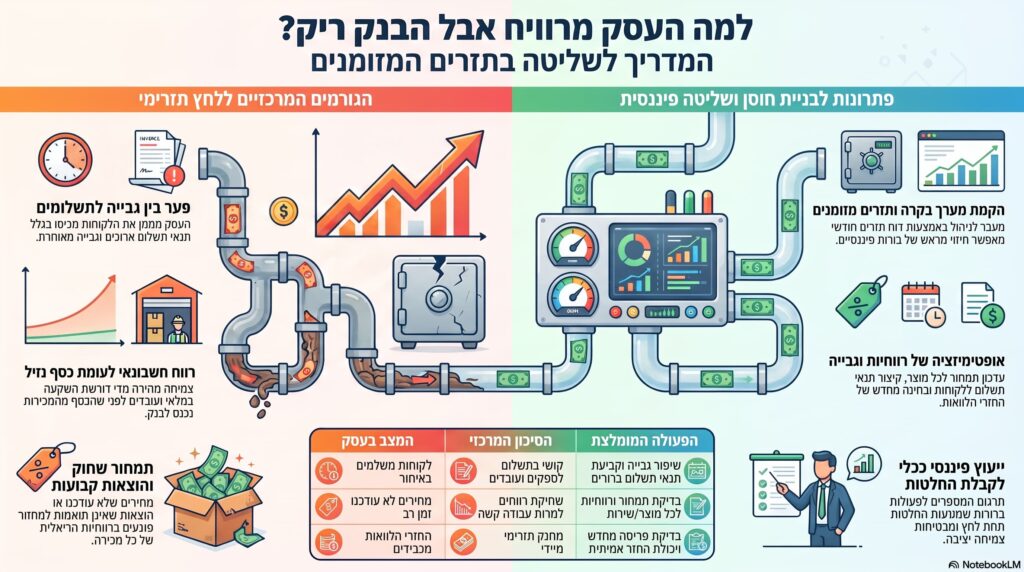
לכן, גם עסק שמוכר יפה יכול להיכנס ללחץ תזרימי. ייתכן שהרווחיות נמוכה מדי, שהתמחור לא מדויק, שהוצאות מסוימות גבוהות מדי, או שהעסק נותן אשראי ארוך ללקוחות אבל משלם לספקים הרבה לפני שהוא מקבל את הכסף.
במקרים כאלה, הגדלת מכירות לא תמיד פותרת את הבעיה. לפעמים היא אפילו מגדילה אותה, כי כל מכירה נוספת דורשת עוד מלאי, עוד עובדים, עוד זמן ועוד הוצאות. לכן, לפני שמחפשים פתרונות כמו הלוואות לעסקים או גיוס אשראי לעסקים, חשוב לבדוק האם העסק מנוהל נכון מבחינה פיננסית.
הפתרונות האפשריים לעסק עם לחץ תזרימי
כאשר העסק מרוויח על הנייר אבל הבנק ריק, חשוב להתחיל מבדיקה מסודרת. השלב הראשון הוא להבין את מצב העסק בפועל: הכנסות, הוצאות, רווח גולמי, רווח נקי, התחייבויות, חובות, גבייה ותזרים מזומנים.
לאחר מכן ניתן לבחון אילו פעולות יכולות לשפר את המצב. לעיתים הפתרון יהיה עדכון מחירים. במקרים אחרים, צריך לשפר את הגבייה מלקוחות, לקצר תנאי תשלום, לבדוק מחדש את ההוצאות הקבועות או לבנות תזרים מזומנים חודשי.
בנוסף, ייתכן שהעסק צריך להפריד בין רווח חשבונאי לבין כסף זמין בבנק. עסק יכול להיראות רווחי בדוחות, אבל עדיין לסבול ממחסור בכסף נזיל בגלל תשלומים עתידיים, מלאי, אשראי ללקוחות או החזרי הלוואות.
טבלה: למה העסק מרוויח אבל אין כסף בבנק?
| מצב בעסק | מה זה יכול להעיד? | הסיכון אם לא מטפלים בזה | מה מומלץ לעשות? |
|---|---|---|---|
| יש הרבה מכירות אבל אין כסף פנוי | ייתכן שהתזרים לא מנוהל נכון | העסק עלול להיכנס ללחץ למרות פעילות גבוהה | לבנות דוח תזרים מזומנים חודשי |
| הלקוחות משלמים באיחור | העסק מממן את הלקוחות מכיסו | קושי לשלם לספקים ולעובדים בזמן | לשפר גבייה ולקבוע תנאי תשלום ברורים |
| המחירים לא עודכנו הרבה זמן | הרווחיות נשחקת בגלל עלויות שעלו | כל מכירה מכניסה פחות רווח לעסק | לבדוק תמחור ורווחיות לכל מוצר או שירות |
| יש הוצאות קבועות גבוהות | העסק סוחב עלויות שלא מתאימות למחזור | גם חודש טוב לא משאיר מספיק כסף | לבדוק הוצאות ולצמצם מה שלא חיוני |
| העסק מחזיר כמה הלוואות | החזרים חודשיים מכבידים על התזרים | הכנסות נכנסות אבל יוצאות מיד להתחייבויות | לבדוק פריסה, סדרי עדיפויות ויכולת החזר |
| בעל העסק לא יודע כמה נשאר לו בסוף חודש | חסרה בקרה פיננסית | החלטות מתקבלות לפי תחושה ולא לפי נתונים | לבצע ייעוץ פיננסי לעסקים ולבנות שליטה מספרית |
| העסק גדל מהר מדי | הצמיחה דורשת יותר כסף, מלאי ועובדים | צמיחה לא מתוכננת עלולה ליצור מחנק תזרימי | לבנות תוכנית צמיחה ותזרים לפני התרחבות |
הפתרון של מיליה ייעוץ עסקי
במיליה ייעוץ עסקי אנחנו עוזרים לבעלי עסקים להבין את המספרים שמאחורי העסק. המטרה שלנו היא לא רק להסתכל על הדוחות, אלא להבין מה באמת קורה בפועל: כמה העסק מרוויח, כמה כסף נשאר, איפה הכסף נתקע, ואילו פעולות יכולות לשפר את המצב.
במסגרת הליווי אנחנו בוחנים את ההכנסות, ההוצאות, הרווחיות, התמחור, הגבייה, ההתחייבויות ותזרים המזומנים. לאחר מכן אנחנו בונים יחד תוכנית פעולה ברורה ומעשית, שמותאמת לעסק עצמו ולא רק לתיאוריה.
הפתרון שלנו משלב ייעוץ פיננסי לעסקים, ייעוץ עסקי, ניהול תזרים, בדיקת רווחיות ובניית תהליך קבלת החלטות נכון יותר. אם העסק באמת צריך הלוואה או גיוס אשראי, נבדוק זאת כחלק מהתמונה הכוללת. אבל קודם כל נוודא שהעסק מבין את הצורך, את הסכום הנכון ואת יכולת ההחזר האמיתית.
מה עלול להסתבך בלי ייעוץ פיננסי מקצועי?
כאשר עסק ממשיך להתנהל בלי בקרה פיננסית, הבעיות עלולות להצטבר. בהתחלה מדובר בלחץ קטן בסוף החודש. לאחר מכן מגיעים עיכובים בתשלומים לספקים, שימוש קבוע במסגרת אשראי, קושי למשוך משכורת, ולעיתים גם לקיחת הלוואות שלא באמת פותרות את הבעיה.
אחד הסיבוכים הנפוצים הוא שבעל העסק לא מבין בזמן שהרווחיות נשחקת. הוא ממשיך למכור, אבל כל מכירה משאירה פחות כסף. במצב כזה, העסק יכול לעבוד יותר ויותר, אך להרוויח פחות ופחות.
סיבוך נוסף הוא קבלת החלטות מתוך לחץ. כאשר אין תמונה פיננסית ברורה, בעל העסק עלול לקחת הלוואה לא מתאימה, להיכנס להתחייבויות מיותרות, להוריד מחירים בצורה שפוגעת ברווחיות, או לדחות תשלומים בצורה שמייצרת בעיות מול ספקים ובנקים.
לכן, ייעוץ פיננסי לעסקים אינו מיועד רק לעסק שנמצא במשבר. הוא חשוב גם לעסק פעיל שרוצה לגדול נכון, לשמור על יציבות ולקבל החלטות מתוך שליטה.
למה לבחור במיליה כמומחים לבעיה?
מיליה ייעוץ עסקי מתמחה בליווי בעלי עסקים שרוצים להבין את העסק שלהם לעומק ולקבל החלטות פיננסיות חכמות יותר. אנחנו יודעים שבעל עסק לא צריך רק טבלאות ודוחות, אלא ליווי שמתרגם את המספרים לפעולות ברורות.
הניסיון שלנו מאפשר לנו לזהות איפה העסק מאבד כסף, אילו הוצאות מכבידות עליו, האם התמחור נכון, האם התזרים מנוהל נכון, והאם יש צורך אמיתי במימון חיצוני. אנחנו עובדים יחד עם בעל העסק כדי לבנות שליטה, סדר ותוכנית פעולה שמתאימה למציאות שלו.
עבור בעלי עסקים שמחפשים ייעוץ עסקי לעסקים קטנים, יועץ עסקי מנוסה או ייעוץ פיננסי לעסקים, מיליה מספקת ליווי מקצועי שמטרתו להחזיר את השליטה לעסק, לשפר רווחיות וליצור בסיס יציב לצמיחה.
סיכום
עסק יכול למכור הרבה ועדיין לסבול ממחסור בכסף בבנק. לכן, חשוב לא להסתפק בתחושה שהעסק “עובד”, אלא לבדוק האם הוא באמת רווחי, יציב ומנוהל נכון מבחינה פיננסית.
ייעוץ פיננסי לעסקים מאפשר לבעל העסק להבין את המספרים, לזהות את מקור הבעיה, לשפר תזרים, לבדוק תמחור ולקבל החלטות נכונות יותר. במקום לפעול מתוך לחץ, אפשר לבנות תוכנית מסודרת שמחזירה לעסק שליטה וביטחון.
מיליה ייעוץ עסקי כאן כדי לעזור לכם להבין לאן הכסף הולך, לשפר את התזרים ולקבל החלטות פיננסיות שמקדמות את העסק קדימה.
